在购置不动产的过程之中, 很多的买房的客户往往只是看重地段以及价格, 但是却忽视了一个隐藏的且非常重要的一个指标,那就是房屋是建成的年代。房屋的使用年限这个问题不仅是很直接地影响到居住的实际感受, 并且还更加深刻会影响到金融杠杆的运用以及资产未来的流通能力。
对于大多数依靠银行按揭贷款的家庭来说, 房龄这个概念就是用来决定审批贷款额度和年限的一个很核心的依据。
一般情况下, 银行方面对超过一定年限的房产会降低贷款比例, 甚至拒绝放贷, 这样就直接增加了购房者的首付负担, 一部分商业银行做出了明确的规定, 指出房龄加上贷款年限总和不得超过特定的数字, 这样的情况意味着房龄比较大的房产可以贷款的年限变短了, 每月的还款压力也就跟着增大了。
除了金融属性这种需要考虑的因素, 物理层面的损耗也是一个必须在实际中考虑到问题。随着时间一天一天过去, 建筑的墙壁和外面部分、屋内的水管线、还有电路的那些设备设施, 都会出现变老变旧的情况。
一些比较老的居住小区, 常常会遇到停车位不够用的困难, 电梯也老是出故障修不好, 绿化花草树木的清洁和维护也没有人做或者不到位, 这些一个一个的小细节, 直接就把人们住在里面的舒服程度给决定了, 也就是直接影响到了居住的舒适性这个事儿本身。
另外, 站在资产保值这个方面来看, 房龄太高可能会让房子折旧的速度变快。如果手里没有特别好的学区资源, 或者说没有明确的拆迁计划, 那么那些年头很久的房子, 在二手市场上想要卖出去的可能性就会明显降低。
买主在接手老房子的时候, 经常需要提前准备一笔更多的装修钱, 用来修补那些看不见的工程问题, 这也算是一笔不小的一笔隐藏费用。
咱们可以看一看下面这些比较的信息, 这样能更加看得清楚一点, 知道那些不同建成年代的房产都是有什么不一样的地方的:
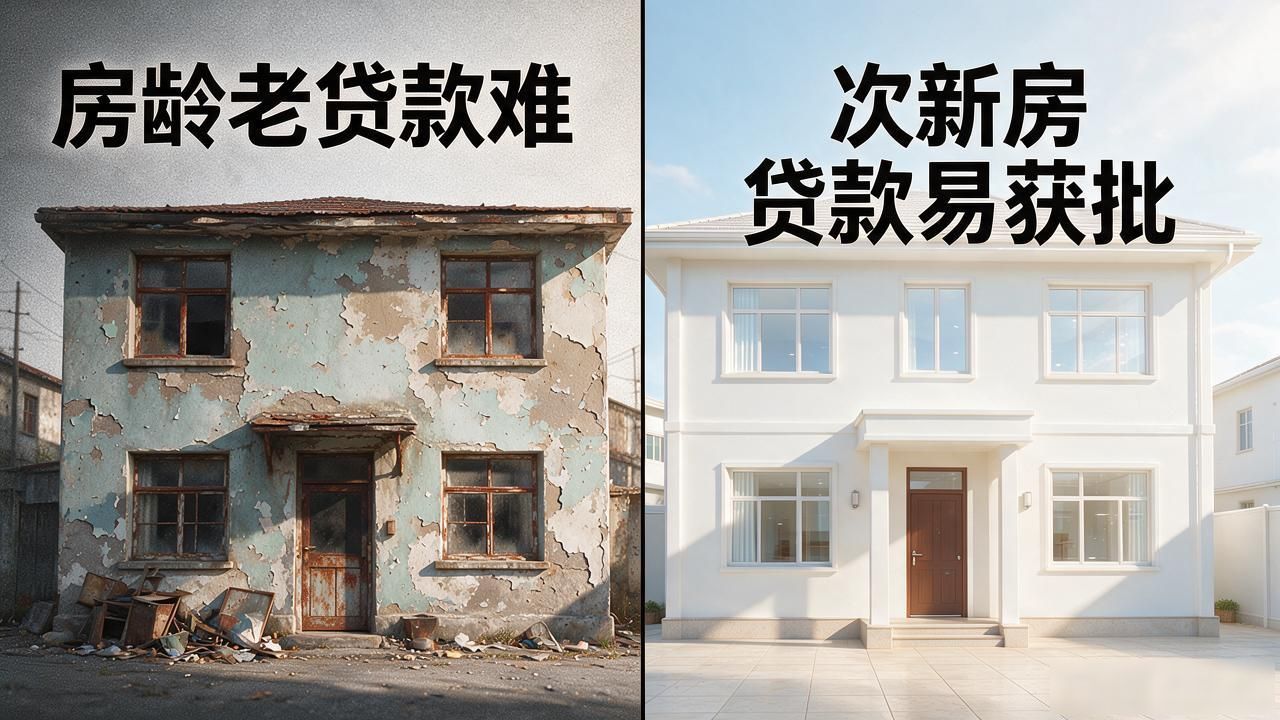
房屋的类型会影响到贷款的难易程度, 同时也关系到居住和维护的成本, 以及市场流通性的高低。对于次新房来说, 它的房龄在五年以内, 贷款的难度比较低, 并且容易获得批准, 居住的维护成本也很低, 因为设施是全新的, 市场流通性很高, 在市场上很受欢迎。
普通的二手房房龄在十年到二十年之间, 贷款的难度处于中等水平, 会存在一定的限制条件, 维护成本也是中等水平, 可能需要一些维修工作, 市场流通性同样是中等水平的状态, 是否好出手主要看房屋的具体地段。
老破小的房龄在二十年以上, 贷款的难度非常高, 经常容易遭到拒贷的情况, 维护成本高, 因为隐藏的安全隐患比较多, 市场流通性很低, 很难出售出去。
在实际看房的时候, 购房者必须要把房产证上面写的登记时间来核实清楚, 不可以在只听中介口头介绍的情况下就相信了。有一部分房屋虽然经过了翻新, 但是它们的本质结构年限还是没有改变的。对于那些有置换计划的家庭来说,更需要提前去判断未来转手的时候市场接受程度怎么样。
必须要结合自己家庭的资金状况以及长期居住的需求这两方面来进行综合考量, 要权衡因为房屋折旧而可能带来的潜在成本, 只有做到了这些方面, 才能做出更加理性的资产配置选择。
把物业维护的水平搞清楚, 也把周边的规划动向摸透, 这能帮咱们躲开因为房子旧了而带来的那些看不见的额外花费, 这样就能让资产更安全、也更实用。
尤其是在经济形势不太稳的那段时间里, 流动性比较强的资产更能挡住市场上的各种风险, 所以, 在选择房子的时候, 心里必须一直惦记着房子建成年头这个问题, 从看房开始就得这么想, 一直到最终决定为止都得这么关注着。
本文由 AI 算法生成,仅作参考,不涉投资建议,使用风险自担
更多进阶玩法,请在「小金鲤」中解锁