个人买房在营改增之后是不是会致使税收有所增加, 需不需要在5月1日这个日子来临之前去开展房屋买卖的行为, 5月1日过后购置房产能不能够准时开具增值税发票。
这是近期成都市各区国税局接到最多的咨询电话。
自5月1日起, “营改增”即将开启试行, 那么在二手房进行交易之际, 究竟是会缴纳更多的税, 还是会比以前少交税费? 对于消费者而言, 在买卖不动产的这个过程当中, 究竟应当注意些什么问题? 又应该规避哪些风险?
购买新房 缴纳契税会减少
其一是, 个人购买新房时, 所缴纳的税款主要是契税, 其二是, 契税虽不属于营业税范畴, 其三是, 因“营改增”之后, 对购买新房计征契税的成交价格不含增值税, 其四是, 在房屋总价不变的前提下, 个人购房者缴纳的契税会有所下降。
比方说, 原本花费100万元买下的新房, 依据100万元乘以3%等于3万元来计征契税 , “营改增”之后要是房屋总价依旧是100万元, 那么按照100万元除以(1 + 5%)再乘以3%等于2.86万元去缴纳契税, 如此便节约了1400元。成都市新都区国税局政策法规科科长周鸣扬告知记者。
近期, 有购房者表示, 开发商通知他们要尽快去办理接房手续, 不然的话, 在5月1日“营改增”推行之后, 便无法及时开具(属于原营业税范畴的)不动产发票来, 而开具(涉及交增值税的)发票的具体时间, 得依照政府所确定的时间来定, 就是这类问题。
这主要是, 开发商找了个理由, 让购房者尽快去收房。开发商给购房者出具不动产发票, 不会受‘营改增’的影响。国税部门会提前做好增值税发票测算, 会做好库存, 会及时依法为房地产企业提供足额发票。
买卖二手房 双方均可少交税
周鸣扬表示, 最近那些有关“营改增”之后买卖二手房税费会增加的传言, 成了部分中介用来炒作的噱头, 这就致使部分购房者赶在5月1日前去办理二手房交易手续。他还强调, 政府对此次“营改增”有“确保所有行业税负只减不增”的承诺, 按照国家政策规定, 二手房交易的税款不管是在“营改增”之前还是之后, 纳税义务人都是卖方, 而且“营改增”之后个人销售二手房的税收负担不但不会增加, 反而还会下降。
譬如, 于成都售卖未满2年的二手房, 假定附加总费费率是12%, 房价暂且定为100万元。'营改增'之前, 出售二手房时, 要缴纳的营业税是, 100万乘以5%, 等于5万元, 附加总费是, 5万乘以12%, 等于0.6万元, 营业税以及附加总费加起来是, 5万加0.6万, 等于5.6万元;'营改增'之后, 出售二手房要缴纳的增值税是, 100万除以(1 + 5%)再乘以5%, 等于4.7619万元, 附加总费是0.5714万元, 增值税及附加总费合计是, 4.7619万加0.5714万, 等于5.3333万元, 和营改增之前对比少缴2667元。
买卖商铺写字楼 税费也会下降
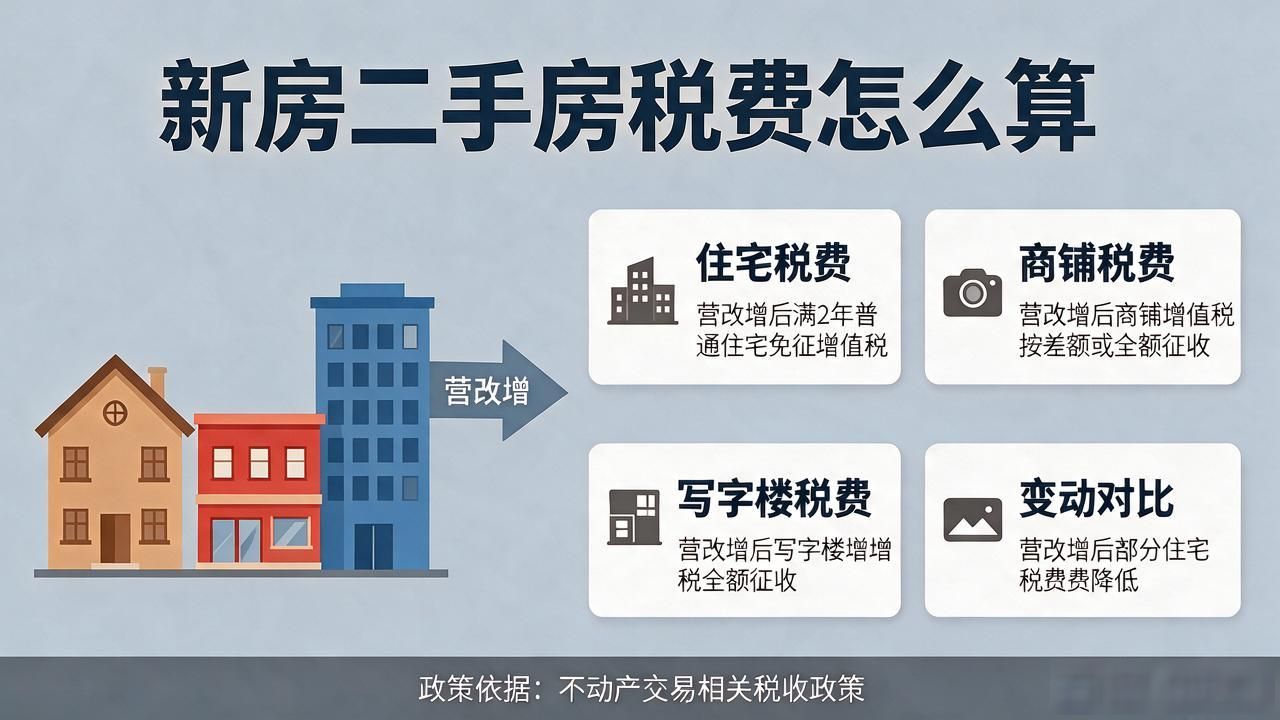
住宅属于不动产, 商铺属于不动产, 写字楼等也属于不动产, 它们的税费交易原理是相同的, 凡是不动产交易, 在“营改增”之前所要缴纳的税费变动情况, 以及在“营改增”之后所要缴纳的税费变动情况, 都可以参照商品房。
第一个方面, 对于个人直接向开发商购置新的商铺以及写字楼而言, 其所缴纳的契税, 虽然并不在营改增的范围当中, 然而, 计征契税时所依据的成交价格是不包含增值税的, 所以呢, 就如同购买新房的情况一样, 在房屋总的价格保持不变的前提条件之下, 缴纳契税的金额会出现下降的情况。
二是, 个人于二手市场购置商铺、写字楼, 其缴纳的税费, 类似二手房交易税费, 会有所下降, 然而, 需要留意的是, 当下二手房(住宅)在“营改增”前后, 均存在2年以上免营业税的优惠政策, 而商铺与写字楼却不存在免税政策。”周鸣扬讲道。
“营改增”后, 4月30日前开工的房地产项目, 需按5%的征收率缴纳增值税, 此征收率与营业税相同, 因增值税属于价外税, 所以在计算税基时要除以(1 + 5%), 经计算房地产企业会实现减负;而对于5月1日后开工的房地产项目, 要按照11%的税率缴纳增值税, 虽说看起来税率有所增加, 然而却能够抵扣企业在购买生产设备以及原材料环节所取得的增值税专用发票税额, 这对企业更新设备、转型升级以及降低税费是有利的。认为国家财税体制改革对于助力供给侧改革、房地产去库存有着重要意义的成都兴旺宝房地产开发有限公司会计胡建国称, “营改增”后房地产企业支付的土地出让金将扣减当期销售额, 这可降低企业的税收负担。
局长提醒 “退税电话”多是诈骗
就部分房地产企业以及购房者所存在的, 关于5月1日之后能不能及时开具增值税发票的那种担忧, 我省的财税部门已然建立了联席工作机制, 还制定了征管业务衔接方案。有个叫杨岷锦的成都新都区国税局局长, 他同记者所述, 依据总局做出的统一安排, 各地的国税机关在三月中旬那会儿, 便已完成了“营改增”纳税人交换清分的相关工作, 到四月底的时候, 要完成营改增纳税人确认、税控系统使用以及发票供应等一系列准备工作, 以此保证营改增纳税人从五月一号开始, 能顺利地开具增值税的发票, 并在六月一号起成功办理增值税纳税申报, 达成新旧税制的平稳转换, 所以, 各个房地产企业以及房产交易者, 无需挂念五月一号之后会出现“开票难”的状况。
当下, 关于“营改增”过后的各种传言数量众多, 对市场产生了一定程度的不良作用, 给市场带来了一定不良影响。杨岷锦讲, 其一, 消费者需相信政府此次税改的目标, 是所有行业税负只减不增, 是在释放改革红利, 这对大众消费者是有益处的;其二, 要及时去学习掌握国家税收政策, 权威的渠道是财政部、国家税务总局的门户网站、官方微博微信以及中国税务报;其三, 不要轻易相信传言, 像有关国税局购房退税的电话大多是诈骗, 宣称营改增之后税负增加的消息很多是不实的炒作, 消费者能够及时拨打12366纳税服务热线或者向当地税务部门求证,以此维护自身合法权益。”
律师说法 “税费转嫁”法理允许
四川勤证律师事务所律师何凯说, 在日常房屋买卖这一行为当中, 房屋的价格跟税款存在着紧密的关系。按照相关的法律法规, 于房屋买卖期间的税费, 是应该由出卖方以及买受方各自去承担相应部分的。然而在实际的房屋买卖合同里面, 一般会约定房屋交易产生的那些税费由买受方来承担。可是税务局所出具的票据名称却是原业主的。
他持有这样的看法, 即这种税费转嫁的行为, 从表面上去看, 好像不太合乎常理, 然而实际上, 其背后所展现出的是民法里意思自治的基本准则, 而这同样也是合同法里基本原则当中的一项。
首先, 在房屋交易里, 双方存在这样的约定, 这种约定不存在违反相关法律以及法规的强制性规定的情况。我国税收法律、法规针对各种税收的征收, 都清楚明确规定了税种、税率、税额以及纳税义务人, 然而却没有对实际上由谁去缴纳税款设立强制性或者禁止性规定。因而, 只要是双方真实的意思表示, 那么将其由买受人支付交易税的约定认定为有效。
另外, 房屋价格是双方协商后约定的, 要是买受方不同意承担税费, 那么出卖方会把相应税费加到总价格里, 其结果是交易价格上升, 故而不管从法理还是情理来讲, 这种税费转嫁行为是可行的。