二手房是可以办理的,按照以下流程处理:
1、买卖双方需要带齐相关的材料, 然后前往银行, 去领取和填写二手房个人借款申请表, 在填完之后将材料交给工作人员进行审阅, 工作人员会就这些材料做出初步的评估, 并且给出一个大概的额度和年限。接着还要由三方来约定好时间, 然后由银行负责联系指定的房地产评估机构前去验房并做评估。
2、房地产评估机构根据约定的时间前往房源所在地开展评估工作, 待这项工作任务完结之后, 由该评估机构向相关银行提交评估报告, 至于具体耗费多长时间这个事项会依赖于双方约定的情形来决定, 正常情况下在三个工作日到五个工作日之内就可以全部做完, 参与交易的一方需要承担相应的评估费用。
3、银行方面会对那个申请贷款的人所拥有的资质, 做一个审核的动作, 等到这个人的条件符合要求之后, 银行这块还会根据那所房子的评估价格去办事, 同时还会把这个贷款人自身的资质情况也综合起来考虑一下, 然后才会去进行关于贷款额度的确定、还有贷款期限之类的方面的一个审批工作, 那么这个审批的流程, 大概需要花费5个工作日这样子的时间。
4、在审批工作获得通过之后, 买方应当面向卖方进行房屋首付款的支付, 紧接着, 买卖双方以及银行的工作人员需要前往房地产交易所, 依靠包括首付款证明在内的、还有由银行出具的按揭申请审查承诺函等多重材料来共同办理房屋产权过户的相关手续, 此项关于房屋产权的过户操作往往能在当天之内就完成了全部流程, 而买方则需要在后面大约再等待20个工作日的时间段, 以便于顺利地将相关材料领取到手。
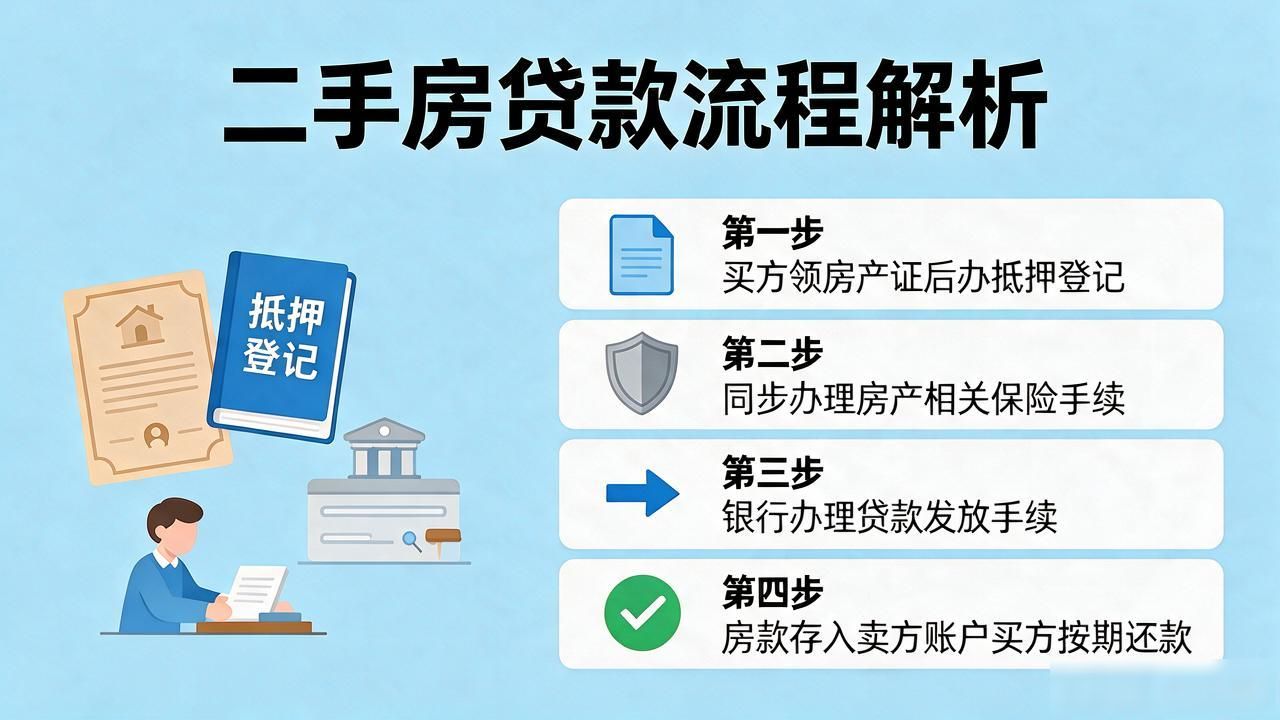
5、当买方领到了房产证之后, 就需要去办理房产抵押登记手续以及保险手续, 接着再去办理贷款发放的相关手续, 在一系列手续办完后, 银行就会把房款存入到卖方的账户里, 与此同时, 买方也就可以开始按照合同规定的要求按期偿还本期所欠的本金和利息了。
这篇文章的参考内容叫做《如何办理二手房购房贷款》, 而针对二手房贷款来讲, 其申请条件包含以下几点, 第一点是要具有完全民事行为能力这个条件的自然人, 第二点是要求持有城镇常驻证明或者是本市的户口, 第三点是需要在申请贷款之前的至少半年之内, 要正常且连续地在本市缴纳住房公积金, 第四点是必须要支付超过房屋总价三成的房款作为首付金额, 第五点是需要拥有稳定的经济收入来源并且具备偿还贷款的能力, 第六点则是不能有尚未还清的大额债务, 因为这可能会影响到后续的贷款偿还能力。
二手房贷款买家需要提交的办理流程手续包含以下几项, 具体的第一项材料是身份证, 如果涉及到夫妻双方则需要提供双方的证件, 对于外地来的人员还需要同时出示暂住证, 第二项材料是户口本, 同样要求夫妻双方都要提供, 第三项是婚姻证明, 这里包含了结婚证、离婚证、丧偶证明或者是单身证明中的一种情况, 第四项需要提供收入证明或者偿债能力证明, 这份文件由买方所在的单位出具, 第五项材料是需要加盖所在单位公章的营业执照副本复印件, 这份复印件也由用户单位提供, 第六项是学历证明, 只有大专及以上的学历才需要提供此项, 第七项是申请人本人在贷款银行办理的活期存折, 第八项则是根据银行要求必须提供的其他相关材料。
除此之外, 针对二手房贷款卖家而言, 也需要准备相应的申请手续, 其中第一项规定了卖方需要提供夫妻双方身份的身份证以及对应的外地人口居住证, 第二项规定卖方需要提供夫妻双方的户口本信息, 第三项规定卖方需要提供相关的婚姻状况证明文件, 更多详细内容请点击阅读全文>。